Die Kfz-Haftpflicht ist Pflicht und zahlt, was der Fahrer anderen zufügt. Alles, was am eigenen Auto passiert, ist Sache der Kaskoversicherung, und die ist freiwillig. Die Wahl zwischen Teilkasko und Vollkasko entscheidet darüber, wer nach einem selbst verschuldeten Unfall die Reparatur bezahlt. Sie sollte deshalb nicht bei Vertragsabschluss getroffen und dann vergessen werden, sondern alle paar Jahre neu.
Was die Teilkasko abdeckt
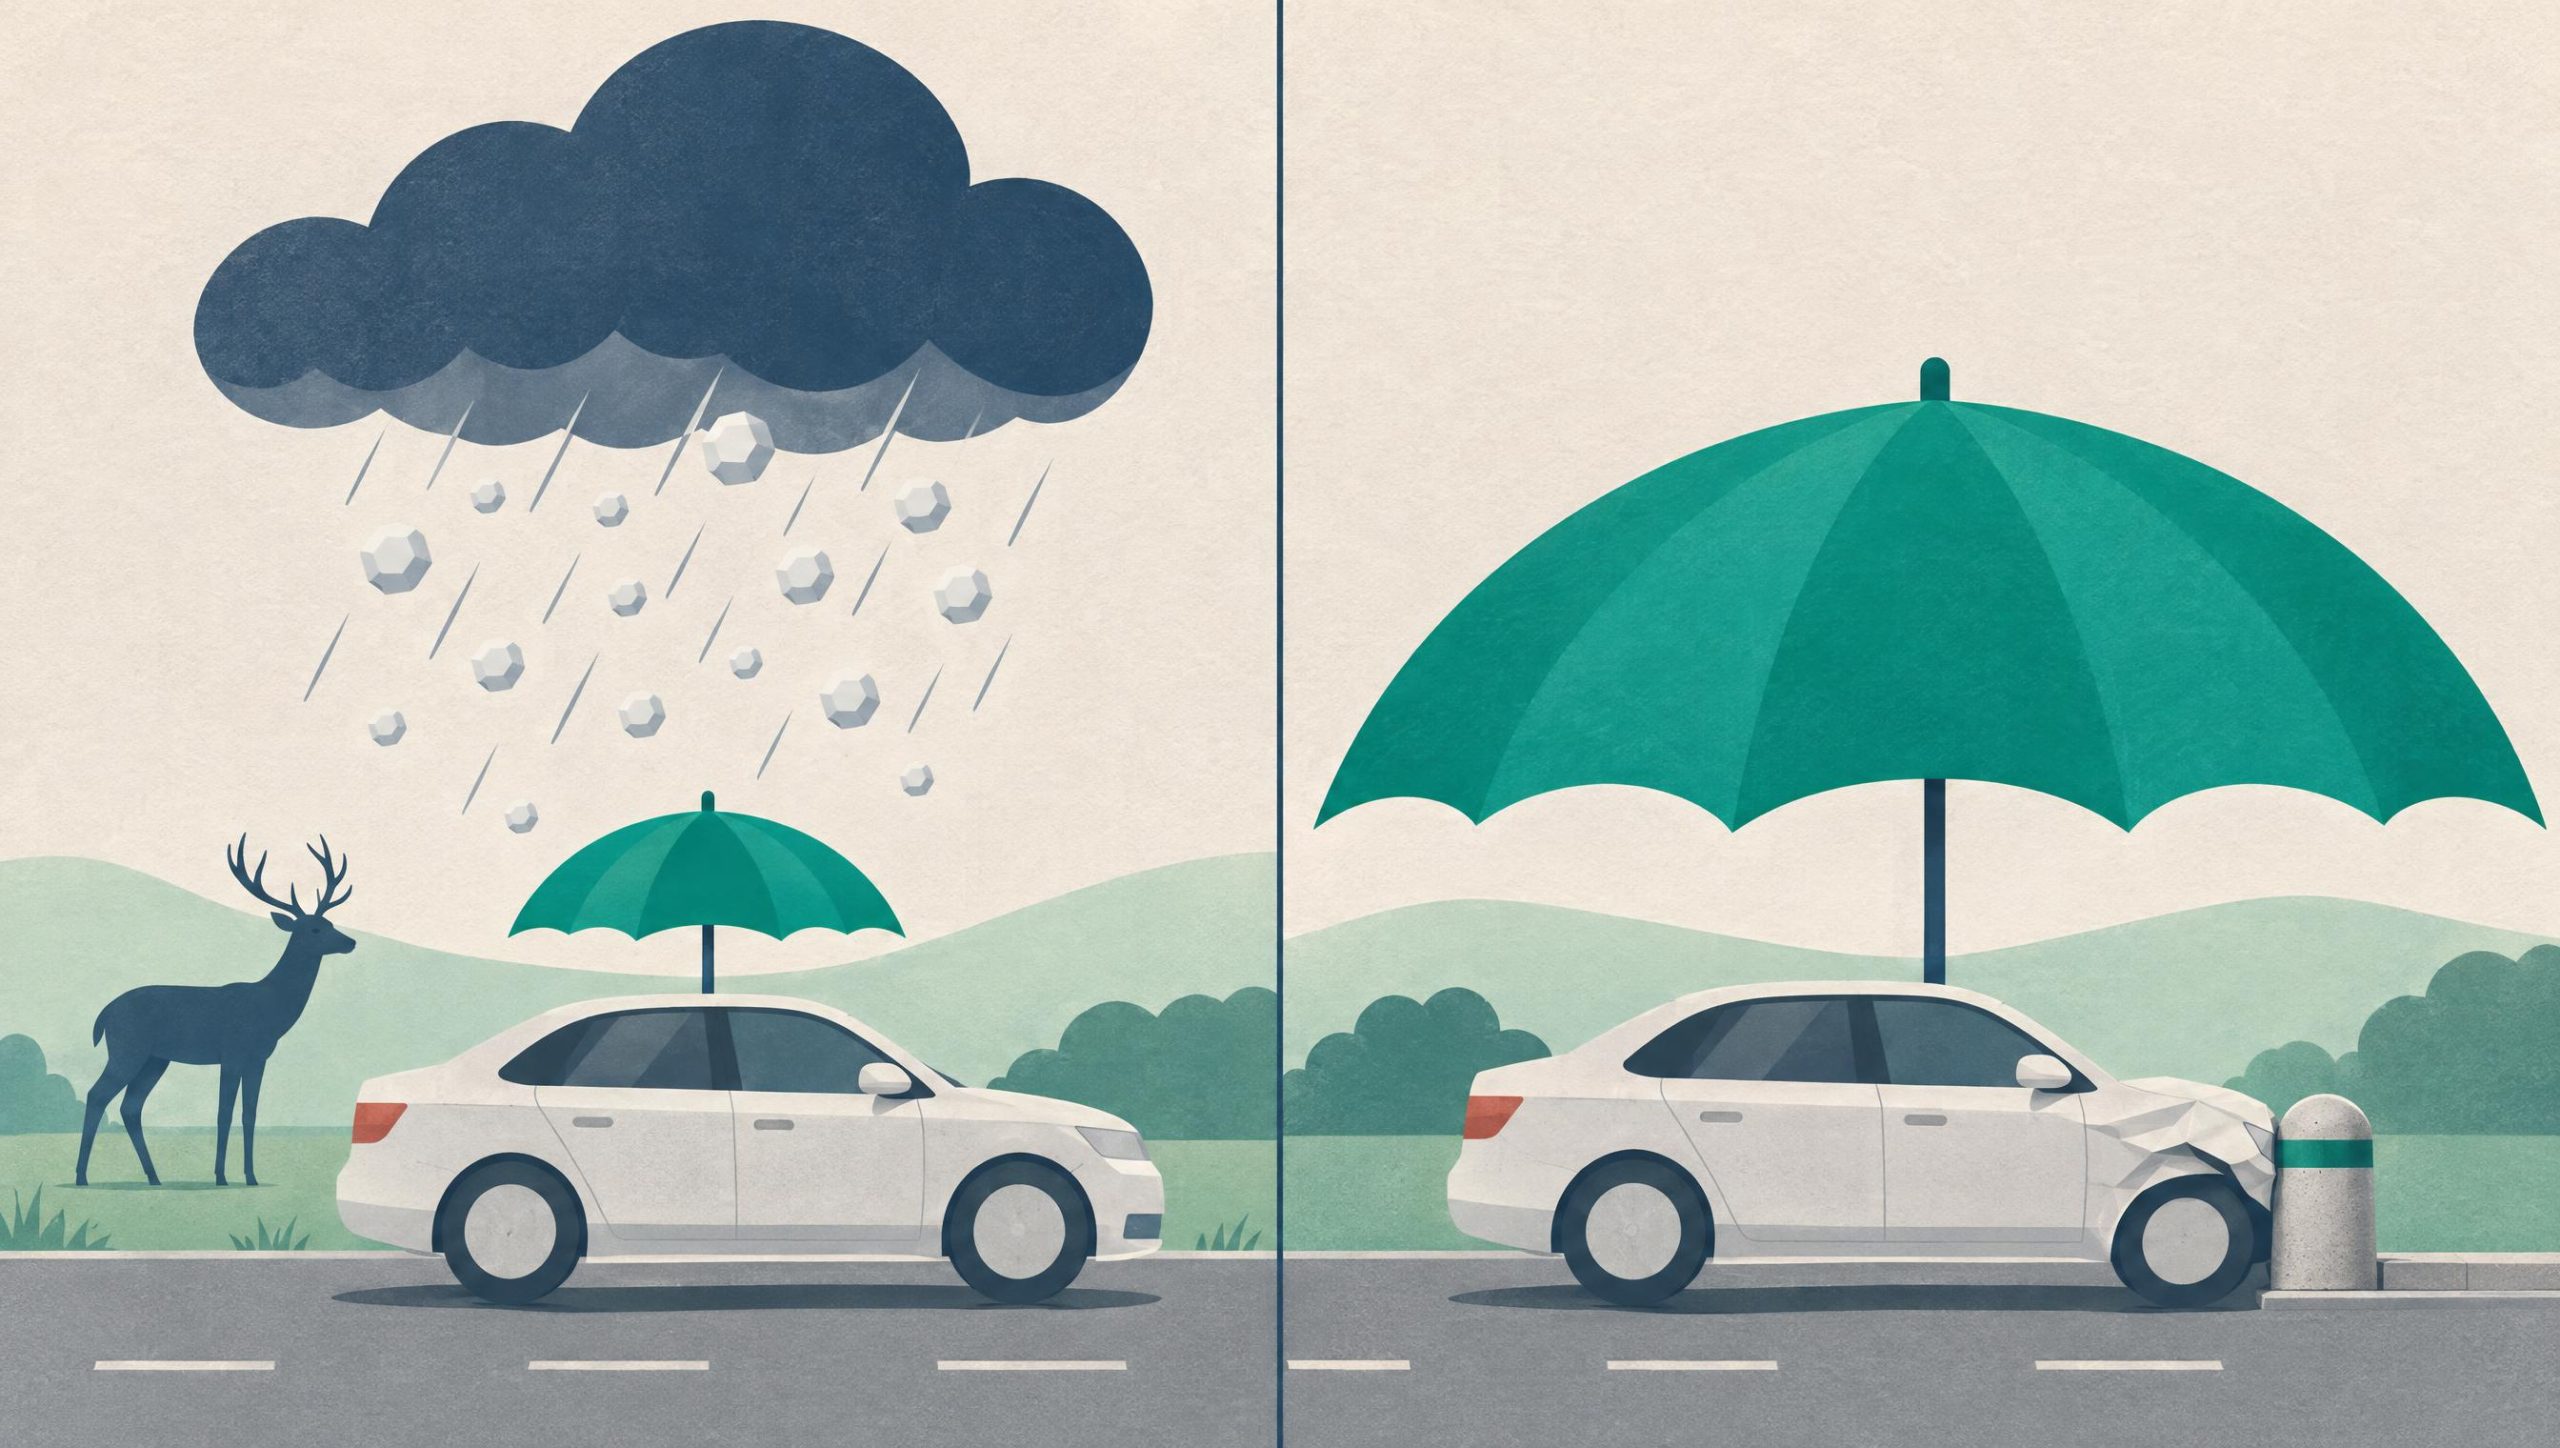
Die Teilkasko versichert Schäden, auf die der Fahrer kaum Einfluss hat. Dazu zählen Diebstahl, Brand und Explosion, Sturm, Hagel und Überschwemmung, Glasbruch sowie Zusammenstöße mit Tieren. Auch Schäden durch Marderbisse sind in der Regel enthalten.
Im Kleingedruckten liegen die Unterschiede. Ältere und günstige Tarife zahlen bei Wildunfällen nur für bestimmte Tierarten und beim Marderbiss nur für das angenagte Kabel, nicht für den teuren Folgeschaden am Motor. Gute Tarife schließen Tiere aller Art und Folgeschäden ein.
Was die Vollkasko zusätzlich leistet
Die Vollkasko enthält die Teilkasko und ergänzt sie um zwei Fälle: Schäden am eigenen Auto nach einem selbst verschuldeten Unfall und Schäden durch Vandalismus. Sie springt auch ein, wenn ein anderer den Schaden verursacht hat und nicht zu ermitteln ist, etwa nach Fahrerflucht auf dem Parkplatz.
Damit deckt sie das Risiko ab, das im Alltag am häufigsten teuer wird: die eigene Unaufmerksamkeit.
Wann welche Variante passt
Entscheidend ist der Wert des Autos im Verhältnis zum eigenen finanziellen Polster. Die Leitfrage lautet: Ließe sich ein Totalschaden aus eigener Kraft verkraften?
Für Neuwagen und junge Gebrauchte wird durchweg die Vollkasko empfohlen. Bei geleasten und finanzierten Autos schreibt sie der Vertrag meist vor. Ratgeber von Versicherern und Vergleichsportalen nennen als Zeitpunkt für den Wechsel in die Teilkasko ein Fahrzeugalter von etwa fünf bis sieben Jahren. Das ist eine Faustregel. Ein sieben Jahre alter Oberklassewagen kann mehr wert sein als ein drei Jahre alter Kleinwagen.
Bei sehr alten Autos mit geringem Restwert stellt sich irgendwann auch bei der Teilkasko die Frage, ob der Beitrag in einem sinnvollen Verhältnis zur möglichen Leistung steht. Ersetzt wird im Schadenfall höchstens der Wiederbeschaffungswert.
Warum die Vollkasko manchmal günstiger ist
Es gibt einen Effekt, der viele überrascht. In der Vollkasko gilt wie in der Haftpflicht ein Schadenfreiheitsrabatt, in der Teilkasko nicht. Wer seit vielen Jahren unfallfrei fährt, zahlt in der Vollkasko nur einen Bruchteil des Grundbeitrags. Die Teilkasko kostet dagegen für alle gleich viel.
Bei hoher Schadenfreiheitsklasse kann die Vollkasko deshalb kaum teurer sein als die Teilkasko, in Einzelfällen sogar günstiger. Langjährige Fahrer sollten sich immer beide Varianten ausrechnen lassen, bevor sie aus Gewohnheit herunterstufen.
Umgekehrt hat die Teilkasko einen Vorteil: Ein Schaden, den sie reguliert, führt nicht zu einer Rückstufung. Ein Hagelschaden oder ein Wildunfall verteuert den Beitrag im Folgejahr nicht. Ein Vollkaskoschaden dagegen schon.
Die Stellschrauben im Vertrag
Den Beitrag beeinflussen vor allem zwei Vereinbarungen. Die Selbstbeteiligung legt fest, welchen Teil eines Schadens der Kunde selbst trägt. Ein höherer Eigenanteil senkt den Beitrag spürbar und hält zugleich davon ab, Bagatellen zu melden.
Die zweite ist die Werkstattbindung. Der Versicherer bestimmt dann nach einem Kaskoschaden die Werkstatt und gewährt dafür einen Nachlass. Für Autos, die noch in der Herstellergarantie sind oder geleast wurden, ist das nicht immer zulässig oder sinnvoll.
Bei neuen Autos lohnt außerdem ein Blick auf die Neupreisentschädigung: Sie regelt, wie viele Monate nach dem Kauf der Versicherer bei Totalschaden oder Diebstahl noch den Neupreis statt des Zeitwerts ersetzt.