Die wichtigste Zahl im Versicherungsschein eines Autos ist nicht der Beitrag, sondern die Schadenfreiheitsklasse. Sie bestimmt, wie viel Prozent des Grundbeitrags ein Fahrer tatsächlich zahlt, und sie erklärt, warum zwei Nachbarn mit demselben Auto beim selben Versicherer völlig unterschiedliche Rechnungen bekommen.
Wie die Einstufung entsteht
Die Schadenfreiheitsklasse, kurz SF-Klasse, zählt im Grundsatz die Jahre, in denen der Versicherer keinen Schaden regulieren musste. Nach jedem solchen Jahr geht es eine Klasse nach oben, und der Beitragssatz sinkt. Fahranfänger beginnen in der Klasse 0 mit einem Satz, der ein Mehrfaches des Grundbeitrags betragen kann. Langjährig unfallfreie Fahrer zahlen nur noch einen kleinen Teil davon.
Die Klassen gibt es getrennt für die Haftpflicht und die Vollkasko. Die Teilkasko kennt keinen Schadenfreiheitsrabatt.
Welcher Prozentsatz zu welcher Klasse gehört, legt jeder Versicherer selbst fest. Dieselbe Klasse bedeutet deshalb nicht überall denselben Beitrag. Verglichen wird immer der Preis in Euro.
Was bei einem Schaden passiert
Reguliert der Versicherer einen Haftpflicht- oder Vollkaskoschaden, wird der Vertrag im folgenden Jahr zurückgestuft. Drei Dinge sind dabei wenig bekannt.
Es zählt die Zahl der Schäden, nicht ihre Höhe. Ein Parkrempler für 800 Euro führt zur selben Rückstufung wie ein Unfall mit 20.000 Euro Schaden.
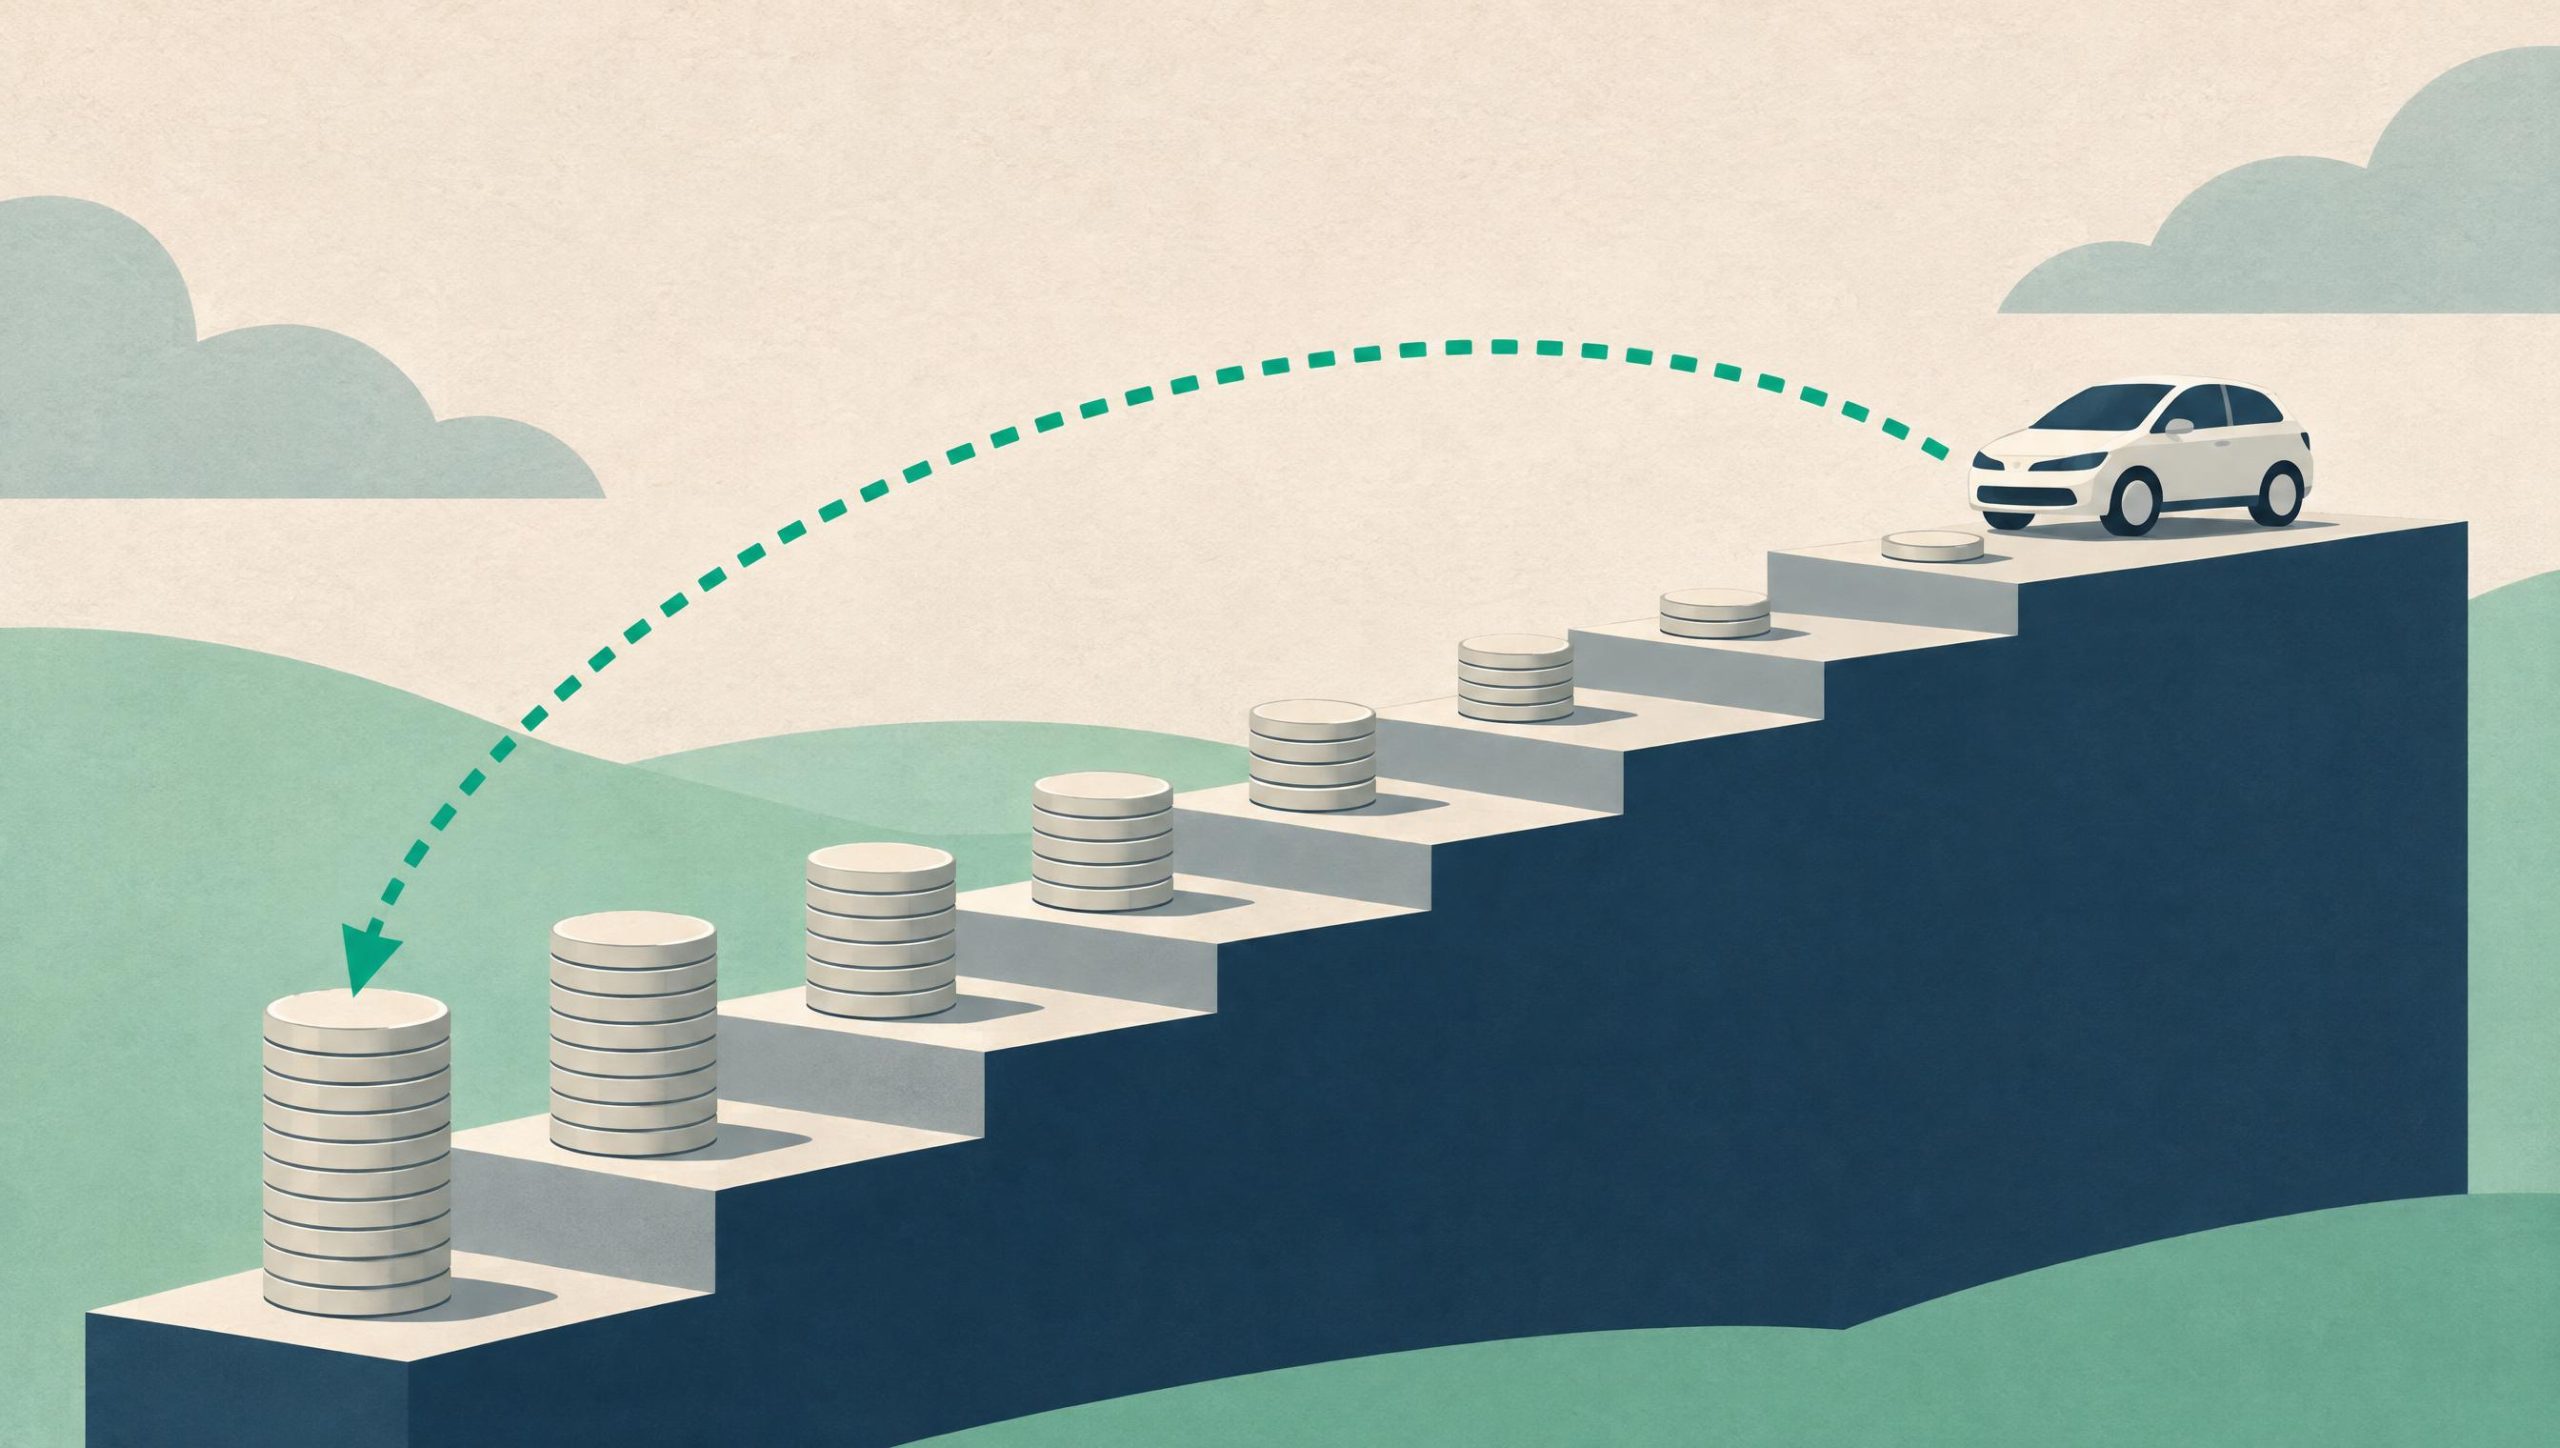
Der Rückfall ist größer als ein Jahr. Wie weit es zurückgeht, steht in der Rückstufungstabelle des Versicherers. Aus hohen Klassen fällt man besonders tief, in einem veröffentlichten Beispiel von SF 20 auf SF 10. Bis der alte Stand wieder erreicht ist, vergehen dann zehn schadenfreie Jahre.
Die Mehrkosten verteilen sich über diesen gesamten Zeitraum. Der Schaden, den die Versicherung bezahlt hat, ist für den Kunden also nicht kostenlos. Er zahlt ihn über Jahre in Form höherer Beiträge zurück, bei kleinen Schäden oft mehr, als die Reparatur gekostet hat.
Den Schaden selbst bezahlen
Aus diesem Grund kann es sich lohnen, einen kleinen Schaden nicht über die Versicherung laufen zu lassen. Zwei Wege führen dahin. Der Geschädigte wird direkt bezahlt, ohne den Schaden regulieren zu lassen. Gemeldet werden sollte er dem Versicherer trotzdem, damit der Schutz erhalten bleibt, falls die Forderung später steigt.
Der zweite Weg ist der Schadenrückkauf. Der Versicherer reguliert zunächst, und der Kunde erstattet ihm die Summe innerhalb einer Frist. Die Rückstufung entfällt dann. Die Frist steht in den Vertragsbedingungen, bei manchen Anbietern beträgt sie sechs Monate.
Ob sich das rechnet, kann der Versicherer ausrechnen. Er nennt auf Anfrage die Mehrbeiträge, die durch die Rückstufung in den kommenden Jahren entstehen würden. Liegt die Summe über dem Schaden, ist der Rückkauf die bessere Wahl.
Rabattschutz: Versicherung für den Rabatt
Viele Versicherer bieten gegen Aufpreis einen Rabattschutz an. Er lässt einen Schaden im Jahr ohne Rückstufung durchgehen. Das klingt nach einer einfachen Lösung, hat aber zwei Haken. Der Schutz kostet jedes Jahr Geld, auch wenn nichts passiert. Und er gilt nur beim aktuellen Versicherer: Beim Wechsel fragt der neue die tatsächliche Schadenbilanz ab und stuft entsprechend ein.
Den Rabatt übertragen
Schadenfreie Jahre lassen sich innerhalb der Familie weitergeben, etwa von den Eltern oder Großeltern an Kinder und Enkel. Zwei Bedingungen gelten bei praktisch allen Versicherern. Der Empfänger kann höchstens so viele Jahre übernehmen, wie er selbst den Führerschein besitzt. Und der Abgebende verliert den Rabatt endgültig. Die Übertragung lohnt sich daher vor allem, wenn jemand das Autofahren aufgibt.
Für den Zweitwagen und für Fahranfänger, deren Eltern beim selben Versicherer sind, gibt es häufig Sondereinstufungen, die deutlich über der Klasse 0 liegen. Danach zu fragen kostet nichts.
Wer eine Zeit lang kein Auto hat, verliert die erfahrenen Jahre nicht sofort. Die Versicherer bewahren sie mehrere Jahre auf. Wie lange genau, steht in den Bedingungen und sollte vor einer längeren Pause erfragt werden.